No es el centro de datos en si es todo lo que pasa alrededor. Por ejemplo este de iron mountain obliga a la empresa a emplear hasta 2000 personas más en total para el futuro
¿Y dónde estarán esos empleos?
20 publicaciones han sido fusionadas a un tema existente: España: Gestión del Agua
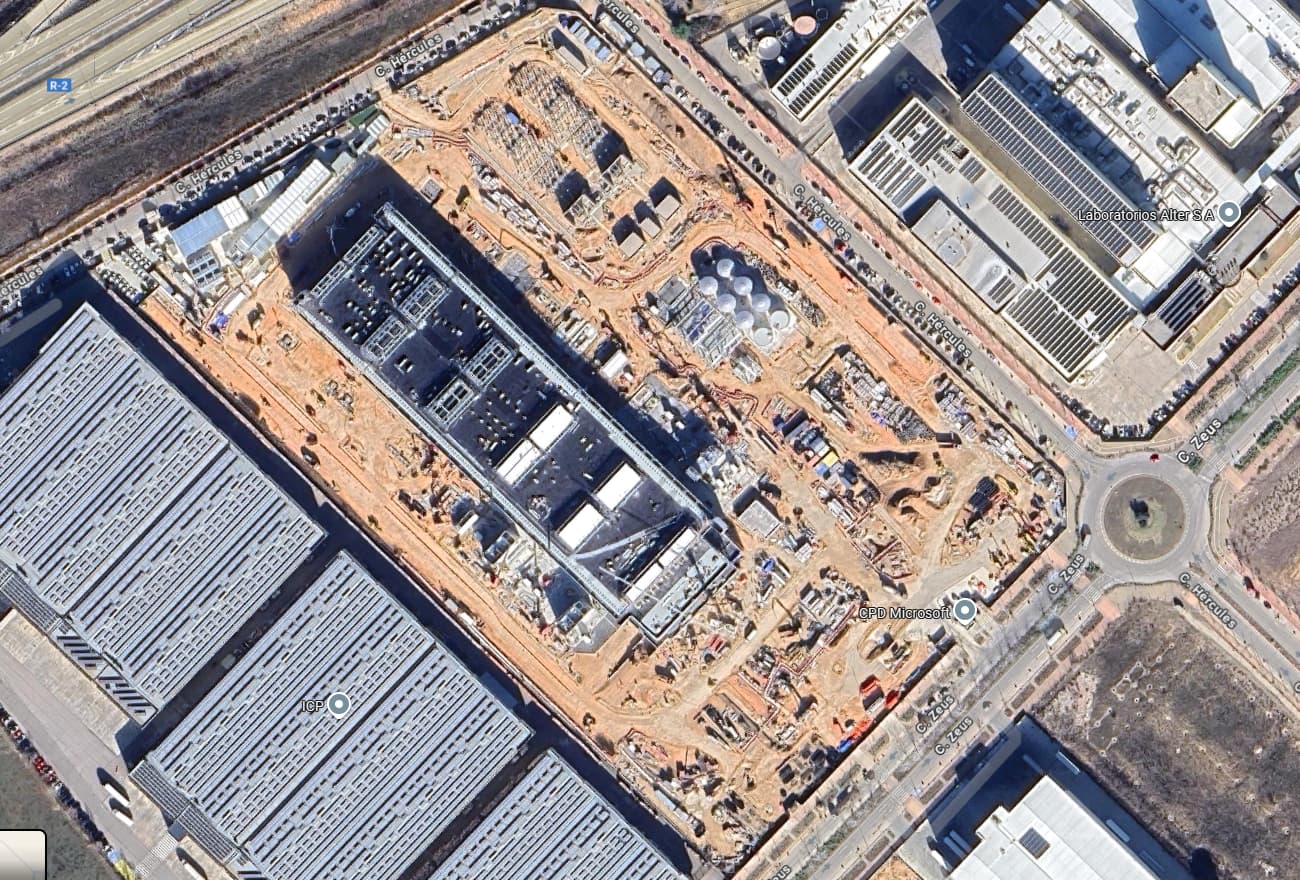
Hace unas semanas, se pusieron fotos de los centro de datos de Microsoft en construcción. El de de Meco, todavía no estaba actualizado en Google Maps, pero en la nueva imagen ya se aprecia el progreso.
8 Me gusta
Pego el artículo entero, porque solo está disponible para suscripción Premium.
El equipo liderado por el francés Elliot Zounon, responsable de data centers de la consultora inmobiliaria CBRE, ha elaborado un reciente informe en el que ha detectado a la península ibérica, y concretamente a España, como el único lugar en que por primera vez todas las grandes compañías tecnológicas, llamadas hiperescalares en la jerga del sector, han anunciado que apuestan por una misma ubicación en el sur de Europa.
“Por primera vez en la historia, todos los hiperescalares han desplegado oficialmente en conjunto su región de nube en una única ubicación, lo que ya está impulsando la demanda a largo plazo de potencia de computación”, se indica en el informe.
“En los últimos cinco años, el mercado español de data center ha demostrado ser un pilar clave en la red de infraestructura digital europea y global", describe Zounon a CincoDías: “No existe un inversor, un operador o una tecnológica grande que no tenga en sus planes estratégicos el establecer su proyecto de data center en el mercado ibérico”.
CBRE recoge en ese documento los sucesivos anuncios de aperturas de los líderes del sector como Amazon Web Services (en Aragón); Microsoft, Google, Oracle, IBM, Kyndryl y OVHcloud en Madrid; Meta en Talavera de la Reina (Toledo) y De-Cix en Sines (Portugal).

El desembarco en España de estos hiperescalares, impulsados por la actividad de la inteligencia artificial y los servicios en la nube, ha provocado que grandes operadores, los propios hiperescalares e inmobiliarias hayan apostado por construir los data centers necesarios para soportar la demanda creciente de empresas y usuarios.
Destaca sobre todas ellas la inmobiliaria española Merlin Properties, que para 2029 prevé tener 600 MW (megavatios de capacidad informática) en los centros de Getafe (Madrid), Álava y Barcelona, que ya están operativos en una primera fase, además del que prevé comenzar a construir este año en Lisboa, según sus planes públicos. Más allá de esa fecha, busca multiplicar esa capacidad con otros dos megacentros en Extremadura.
Esta empresa construye la infraestructura sin uso de agua para refrigeración como ventaja -por motivos de escasez hídrica que pueden poner en jaque otros proyectos- y tiene ya clientes conocidos en el sector como Meta (matriz de Whatsapp, Instagram y Facebook) y Coreweave (gigante de la inteligencia artificial). En este caso, la socimi (sociedad cotizada de inversión en el mercado inmobiliario) liderada por Ismael Clemente como consejero delegado tiene a la tecnológica Edged como socio para diseñar estos data centers.
Junto a Merlin, CBRE recopila los nombres de otros relevantes actores que están construyendo estas infraestructuras (aunque no detalla cuántos MW tienen en funcionamiento y cuántos son anuncios para un futuro). Destacan nombres como Nabiax, Data4, Iron Mountain, Form8tion, Equinix, Digital Realty, Hscale o Panattoni, entre otros. Otras grandes del sector han anunciado también su desembarco, como Azora (mediante las filiales Tillion y Quetta) y Blackstone, que anunció una inversión de 7.500 millones en una iniciativa en Aragón.
Una de las razones de por qué las grandes tecnológicas han apostado por la península son los cables submarinos de fibra óptica que comunican España y Portugal con numerosos puntos. Son cables como 2 Africa de Meta, Orange y Vodafone; Equiano de Google; EIG de AT&T y Verizon; Nuvem de Google; EllaLink de Telefónica; Orán-Valencia de Telefónica; Medusa de Afr-Ix; Medloop de Sipartech; Anjana de Meta; Grace Hopper de Google; o Marea de Meta y Microsoft, entre otros infraestructuras de conectividad.
Zounon, el responsable de CBRE, apunta también que el mercado nacional tiene unos fundamentales estructurales sólidos para el desarrollo de proyectos de esta relevancia como son un entorno de inversión estable y dinámico que justifica la inversión del capital “y, sobre todo, un mix estratégico de generación de energías renovables permitiendo cumplir con los objetivos de sostenibilidad de cara a la agenda 2030″. Asimismo, asevera que hay disponibilidad de talento altamente cualificado.
FLAP-Dublín
España se ha ido convirtiendo en los últimos años en un relevante actor europeo en centros de datos, con 143 centros de datos, por detrás de Alemania, Reino Unido, Francia, Países Bajos, Rusia, Italia y Polonia. Tradicionalmente, en Europa este mercado ha estado dominado por cuatro ciudades con el acrónimo de FLAP (Fráncfort, Londres, Ámsterdam y París), a las que en los últimos tiempos se ha sumado Dublín con una capacidad de 328 MW. Llama la atención cómo Madrid se ha posicionado en el primer lugar del pelotón perseguidor, los llamados TIER-2, con 203 MW instalados en la capital española, seguida de Milán, Zurich, Berlín u Oslo. Barcelona ocupa la décima posición en ese ranking de CBRE sobre los TIER-2 con 42 MW.
“La península ibérica es la mejor alternativa a los mercados FLAP-D, ofreciendo nuevos hubs con disponibilidad de suelo, energía y conectividad, sin los problemas regulatorios y de congestión que enfrentan otras ciudades europeas”, asevera Zounon.
Solo en Madrid, se espera que en 2026 esa capacidad llegue a 222 MW y CBRE ha recopilado anuncios de proyectos (que en gran parte dependen de si tienen corriente de Red Eléctrica) por otros 554 MW para los próximos años.
Mercado creciente
El auge de data centers, que es muy dependiente de la capacidad de consumo eléctrico que otorgue Red Eléctrica en sus planes quinquenales a posibles proyectos, está impulsada en todo el mundo por el uso de la nube (cloud computing) y del fuerte crecimiento de la inteligencia artificial (IA) en todo tipo de desarrollos como el machine learning, sensores autónomos, IA generativa y robótica.
Los ejemplos de uso de datos en usuarios y empresas son muchos, desde las redes sociales como Tik Tok e Instagram; plataformas de streaming como Netflix, Spotify o HBO Max; vehículos inteligentes como Tesla; o herramientas como Office, Salesforce o Chat GPT. Los datos del estudio de CBRE indican que la creación de almacenamiento de datos se multiplicará por 90 entre 2010 y 2025, año en el que globalmente habrá capacidad de 181 zettabytes (cada zettabyte equivale a 1.000 millones de terabytes). Solo desde 2022, en tres años, prácticamente se habrá multiplicado esa capacidad fundamentalmente por el cloud computing y la IA.
A nivel económico, CBRE estima que los servicios en la nube y la IA generen un crecimiento de sus respectivos mercados en un 13% anual, doblándose el tamaño conjunto hasta algo más de dos billones de dólares a nivel global en 2030.
7 Me gusta
Pues… me parece bien lo del calor residual.
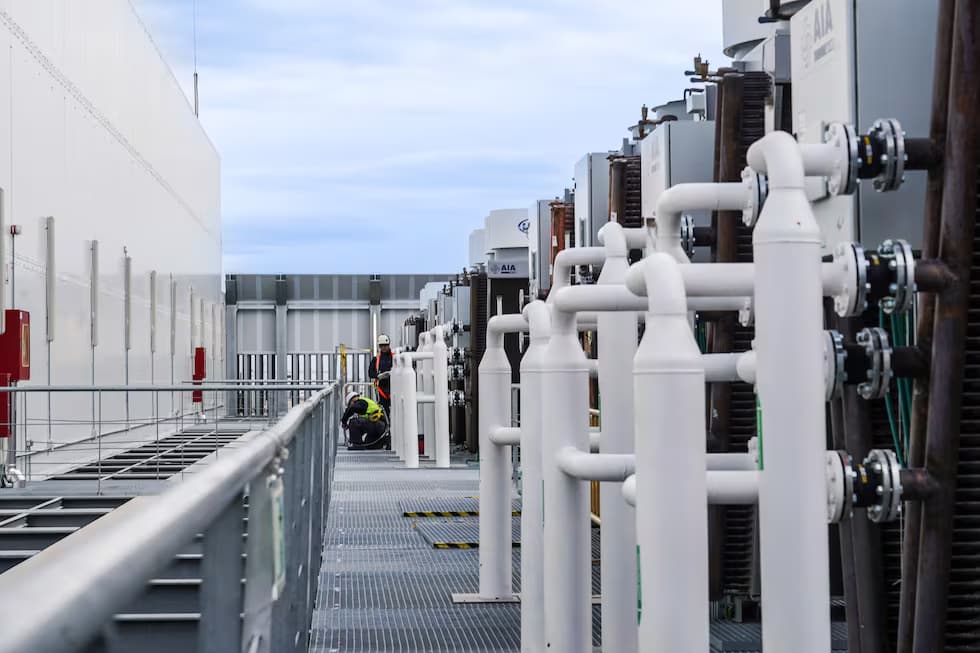
El Gobierno pone bajo la lupa el impacto de los centros de datos
Un proyecto de real decreto quiere obligar a estas instalaciones a informar de su eficiencia energética y consumo de agua, así como a aprovechar el calor residual de sus equipos
2 Me gusta
El Gobierno más inoperante de la historia enseñándole a las grandes tecnológicas mundiales cómo tienen que operar sus centros de datos… ¿Qué podría salir mal?
3 Me gusta
Si consumen mucha agua y energía, tiene bastante sentido.
A ver como se coordina la cosa para aprovechar el calor residual. En España no tenemos muchos de esos sistemas, que tengo entendido son bastante eficaces.
Ciudad Universitaria originalmente tenía un sistema centralizado, antes de la Guerra.
2 Me gusta
6 Me gusta
Hasta Virginia, centro mundial de los centros de datos, aprobó una moratoria para nuevos complejos por su gran consumo energético. Es normal. A ver cómo lo plantea España.
3 Me gusta
Directiva Europea 2023/1791 ( artículo 12 centros de datos) y Reglamento Delegado 2024/1364.
Con arreglo al artículo 12 de la Directiva (UE) 2023/1791, los Estados miembros han de exigir a los propietarios y operadores de centros de datos que pongan a disposición del público la información relativa a sus centros de datos indicada en el anexo VII de dicha Directiva.
ANEXO VII
REQUISITOS MÍNIMOS PARA EL SEGUIMIENTO Y LA PUBLICACIÓN DEL RENDIMIENTO ENERGÉTICO DE LOS CENTROS DE DATOS
Se controlará y publicará la siguiente información mínima en relación con el rendimiento energético de los centros de datos contemplado en el artículo 12:
a)
el nombre del centro de datos, el nombre del propietario y de los operadores del centro de datos, la fecha en que inició su actividad y el municipio en el que está situado el centro de datos;
b)
la superficie del centro de datos, la potencia instalada, el tráfico de datos entrante y saliente, y la cantidad de datos almacenados y tratados en el centro de datos;
c)
el rendimiento del centro de datos durante el último año natural completo, de conformidad con los indicadores clave de rendimiento relativos, entre otras cosas, al consumo de energía, la utilización de la electricidad, los valores de ajuste de la temperatura, la utilización del calor residual, el uso de agua y el uso de energías renovables, cuando proceda, basándose en la norma CEN/CENELEC EN 50600-4 «Tecnologías de la información — Instalaciones e infraestructuras del centro de datos», hasta la entrada en vigor del acto delegado adoptado con arreglo al artículo 33, apartado 3.
2 Me gusta
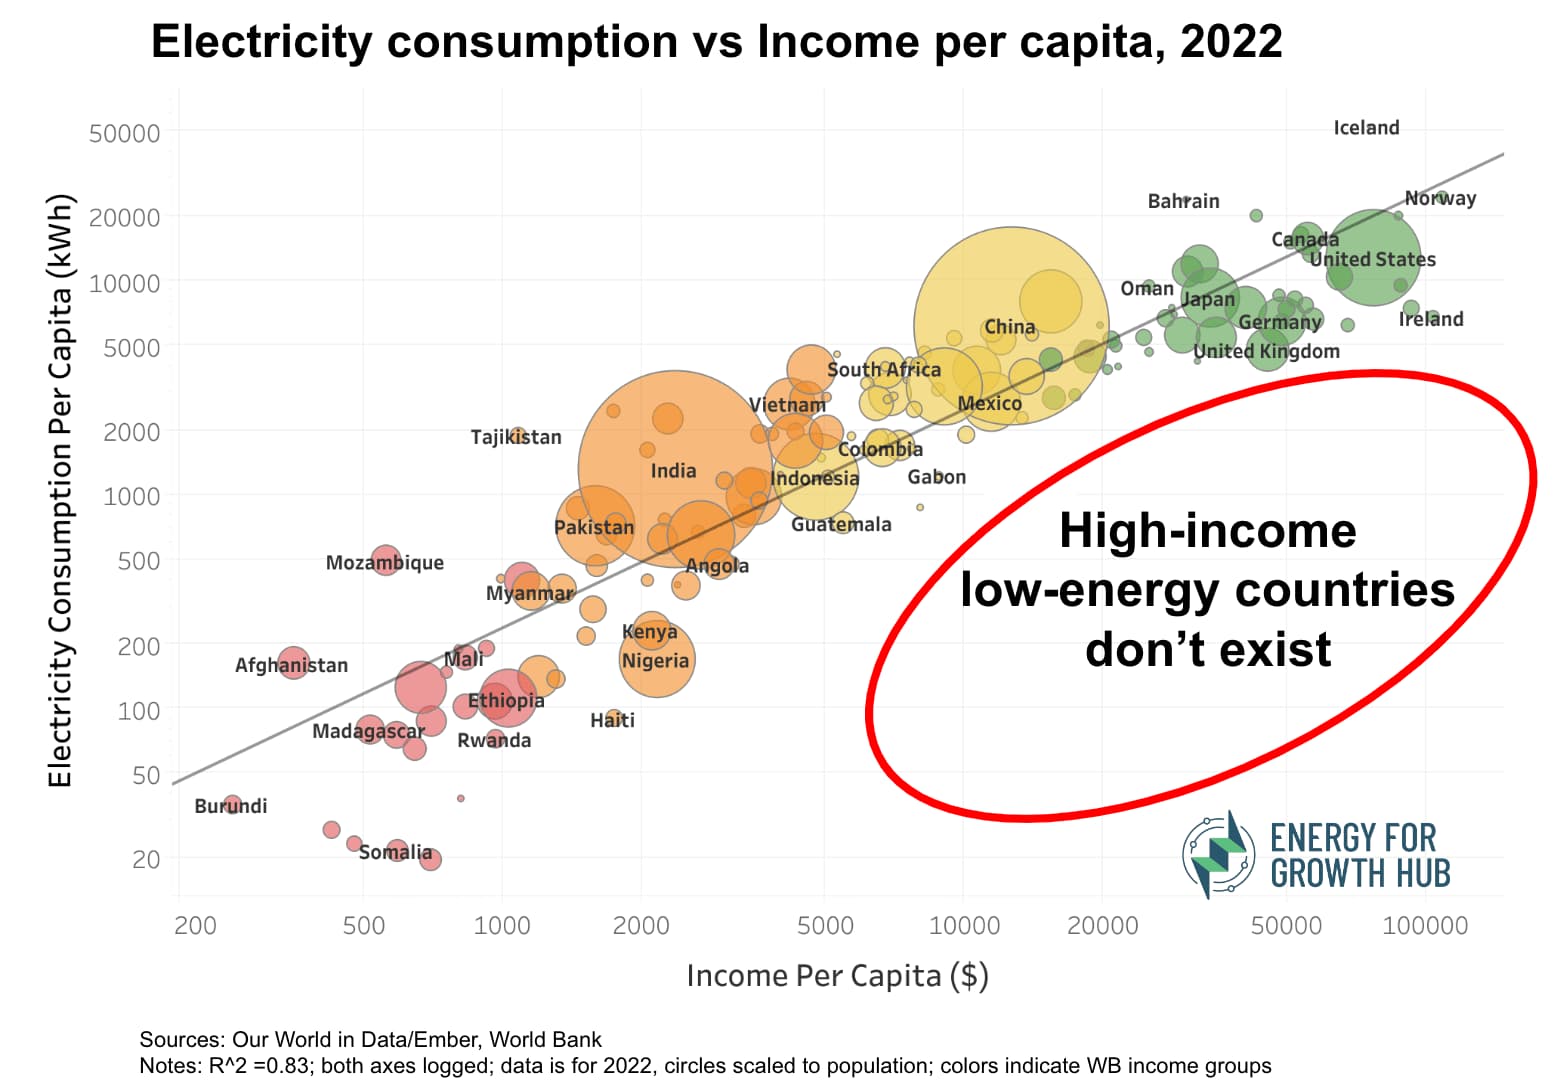
Creo que deberíamos centrarnos en producir más energía barata en vez de restringir la demanda. Está bien la apuesta que ha hecho España por la energías renovables y GNL, pero seguramente sea insuficiente y necesitamos incluir la nuclear en el mix energético. Tiene pinta de que la curva de demanda de energía de los centros de datos va a seguir una trayectoria exponencial en el corto y medio plazo, todas las empresas van a tener apetito por instalarse en el país que les ofrezca la energía más barata en un entorno regulatoriamente estable y fiscalmente amigable.
Está claro que Madrid (y España en general) no tiene ni tendrá ninguna empresa puntera de IA, así que parece que la única ventana de oportunidad que tenemos de beneficiarnos de una potencial explosión industrial de la IA es que tengamos aquí la ”maquinaria pesada”. Eso también puede generar en un horizonte temporal más largo las sinergias necesarias para que surjan laboratorios de investigación y desarrollo españoles.
Me parece que la gente debería dejar de pensar en qué % de energía verde producimos y pensar que en términos absolutos producir mucha más energía (da igual el origen siempre que sea a un precio razonable) puede darnos una ventaja competitiva enorme. Todo esto por no hablar de la independencia que nos daría sobre otros países y coyunturas geopolíticas. Lo que parece claro que frenar el consumo es simplemente un parche contraproducente, hay que enfocarse en tener más energía disponible:
7 Me gusta
Sí, estoy de acuerdo. Desgraciadamente no parece que seamos capaces de aumentar la generación energética de forma significativa a corto y medio plazo para satisfacer las nuevas demandas de la electrificación y los centros de datos. Lo suyo sería mejorar las conexiones gasísicas con Argelia, pero eso va actualmente contra los intereses de un país muy poderoso. Además de aumentar nuclear y renovables.
Tendríamos que preveer a largo plazo y sin un horizonte decrecentista. Aún soy incapaz de entender el cierre nuclear español.
Lo malo es que casi todos los países occidentales están igual. Pese al fatalismo tan patrio somos la variable más competitiva del continente así que imagínate.
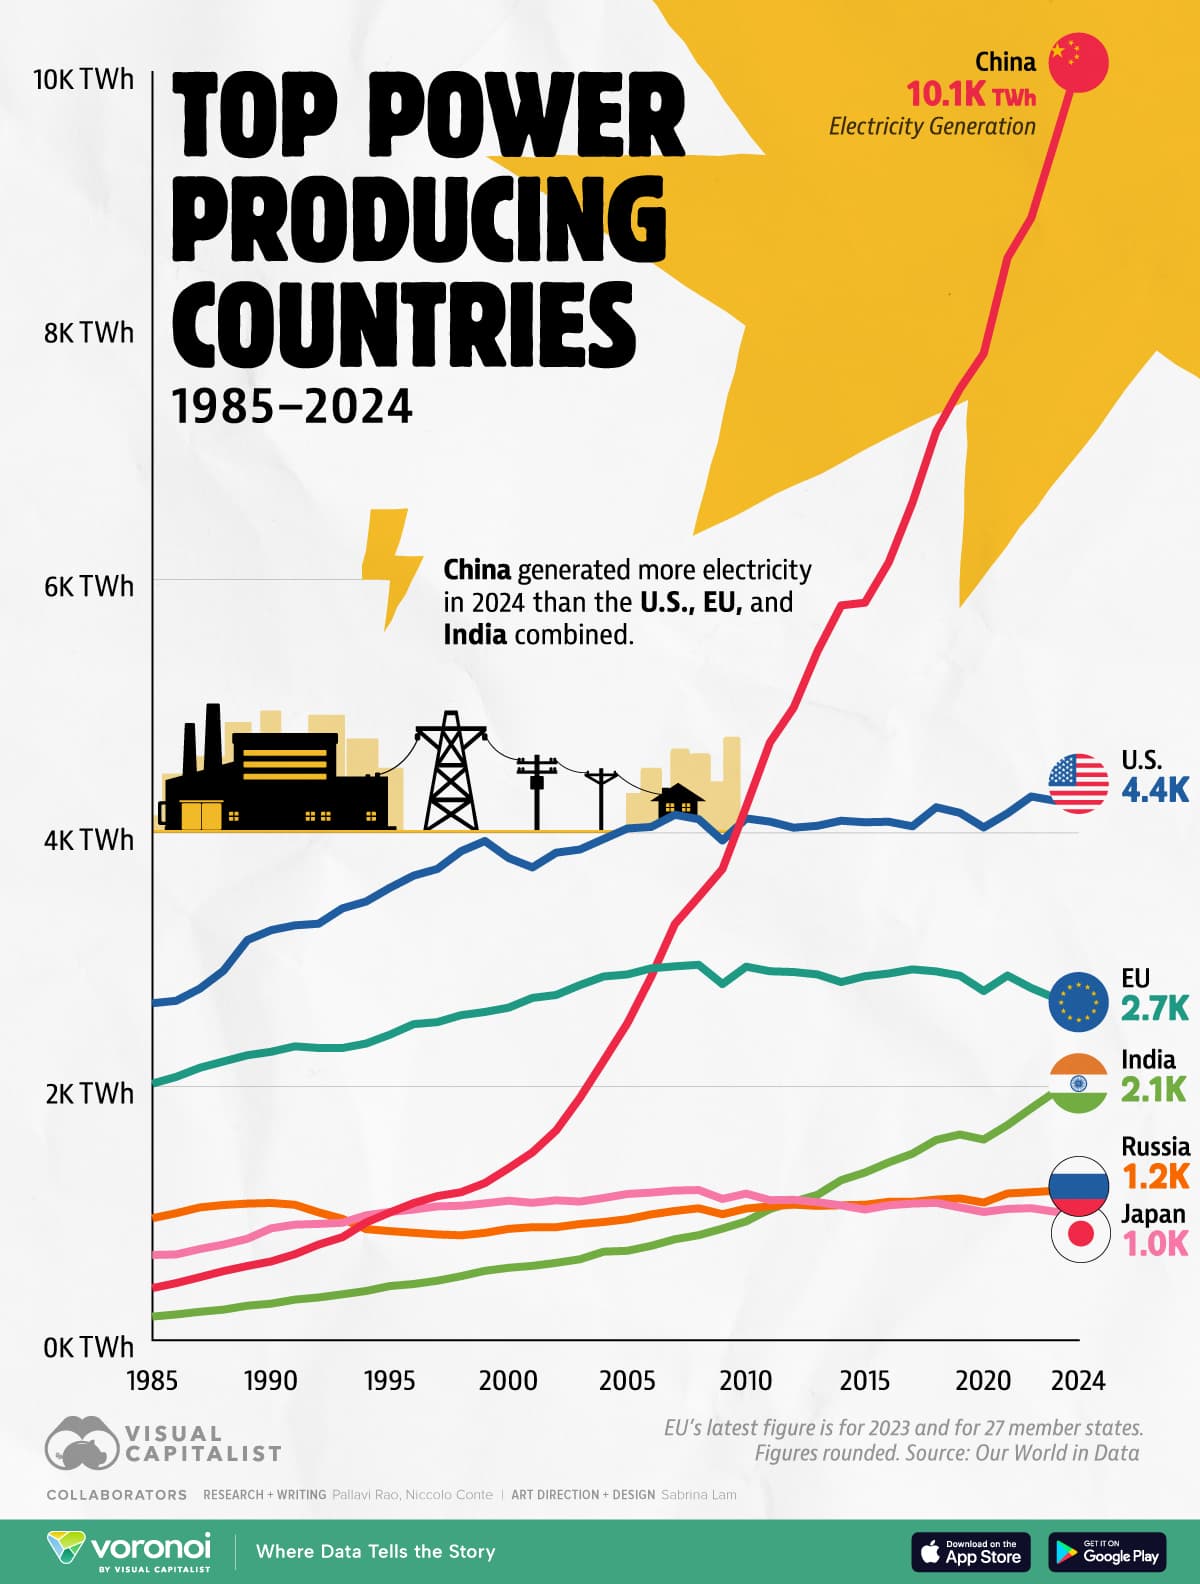
Me pregunto cuales van a ser las consecuencias globales de esta estadística. Europa pinta regular.
3 Me gusta
Sí, estoy de acuerdo. Desgraciadamente no parece que seamos capaces de aumentar la generación energética de forma significativa a corto y medio plazo para satisfacer las nuevas demandas de la electrificación y los centros de datos. Lo suyo sería mejorar las conexiones gasísicas con Argelia, pero eso va actualmente contra los intereses de un país muy poderoso. Además de aumentar nuclear y renovables.
No hay un problema de generación en España. El problema es de transporte y distribución. No falta capacidad de generar energía, falta capacidad para llevarla al lugar en que se necesita. Esto requiere inversiones importantes por parte de REE y las distribuidoras, que son las eléctricas, y que no parecen estar mucho por la labor.
Van a cerrar según el calendario pactado con el gobierno en 2019 - o quizás no si gobierna Feijóo a partir de 2027 - por que no son competitivas en el entorno de mercado español. Para que puedan seguir operando necesitarían un plan como el belga, que implica poner dinero público. Yo no quiero transferir dinero público de forma directa a empresas privadas.
La nuclear lleva en España en el mix décadas. Ahora el escenario es de salida ya que no es competitiva con las renovables.
Es improbable que la demanda de centros de datos y energía para ellos vaya a seguir creciendo. Llevan años dando la turra con la AGI y los inversores metiendo pasta y nada de nada. Además ya hay empresas que están empezando a reconsiderar si es buena idea llevar todos los servicios a la nube.
En el momento en que se destape que estamos al borde de un AI winter, es decir, que por mucho dinero que se invierta tan solo se van a conseguir mejoras marginales hasta que no llegue un nuevo paradigma tecnológico que lo cambie, veremos una caída en cascada en todo ese sector. Ya ocurrió en el 2000 con la burbuja de las .com. Se va a repetir la secuencia.
¿Qué es la maquinaria pesada? Lo que importa es el know how, la propiedad intelectual. Los centros de datos se pueden trasladar a lugares más baratos, como cualquier otro centro productivo.
No se puede producir más energía de la que se consume. Para incrementar la demanda en España lo más rápido es electrificar el transporte y los sistemas de climatización.
El verdadero objetivo no es producir más energía, es producir más riqueza por unidad de energía utilizada.

Gracias por la respuesta. Con “maquinaria pesada” no me refería a los Altos Hornos de Vizcaya; era una metáfora para hablar de capacidad de computación. De ahí, como has dicho, se pueden transferir muchos conocimientos (y recursos) que desarrollen industrias relacionadas.
El debate sobre un posible “invierno” de la IA me parece interesante. Creo que las scaling laws seguirán siendo válidas, la incógnita está en los cuellos de botella: el cómputo (ahí encaja mi comentario anterior) y los datos (donde hoy parecen concentrarse la mayoría de dificultades). Esto es compatible con que exista cierta sobrevaloración, rendimientos decrecientes o una sobreestimación de los efectos de la IA a corto plazo. Que haya burbuja no implica que la tecnología no tenga un potencial transformador evidente ni que no esté penetrando ya en la economía. No quiero decir que sea diferente a la burbuja de las punto com, está por ver, pero incluso internet ha acabado teniendo un impacto impresionante (para prueba este foro) y que eso preciso de muchas inversiones.
Sobre la nuclear, no soy experto, pero mi punto iba más por aquí: si la demanda eléctrica sigue creciendo, apoyarlo todo en una sola familia de tecnologías puede ser insuficiente. Creo pensar que acabaremos en un escenario donde las renovables lleven el peso y otras fuentes, incluida la nuclear, aporten firmeza y gestionabilidad.
1 me gusta
No tengo claro que nos vayan a transferir propiedad intelectual o conocimiento. El único motivo por el que hay centros de datos llegando a España es porque la energía es más barata que la de nuestros vecinos, y eso que los centros de datos no están metidos en el estatuto de electrointensivos.
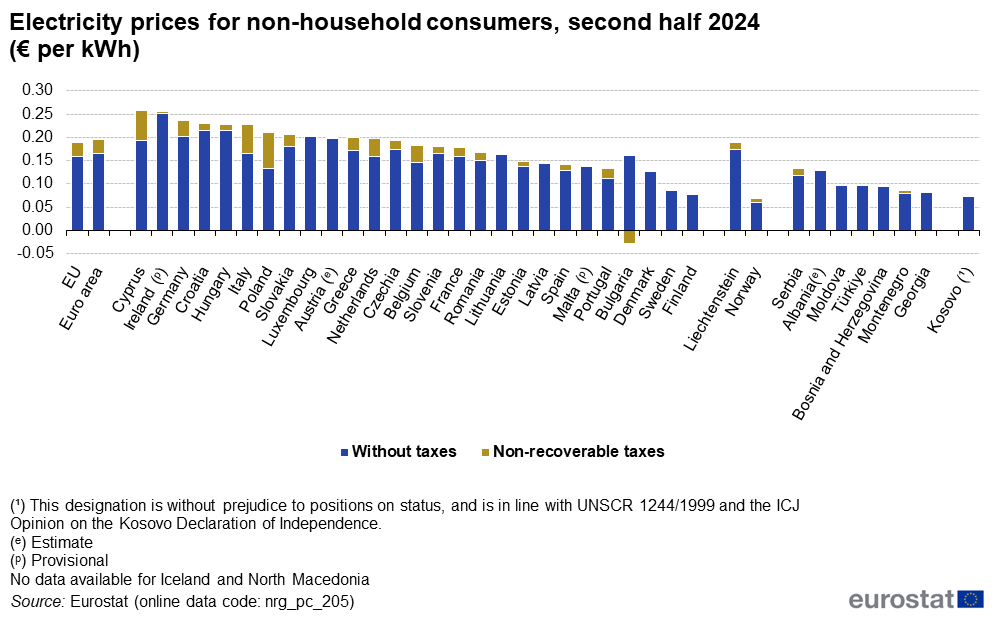
El conocimiento está en las oficinas de las empresas que trabajan en esto. Esas oficinas no están en España. Los científicos que trabajan en esto no están en España. Ahora mismo somos una commodity. Sólo nos quieren para explotar nuestra ventaja en costes energéticos. En unos años puede que ya no compense el precio de la energía en España con respecto a los costes de refrigeración de los mismos por el Cambio Climático.
Efectivamente, se están pegando con la ley de rendimientos decrecientes. Ahora mismo cada $/€ que se invierte en estas grandes LLM de las grandes corporaciones americanas se generan cada vez menos capacidades. Están al borde del AI winter salvo que llegue un nuevo paradigma tecnológico y los inversores lo sospechan. Esto no quiere decir que no se vaya a seguir mejorando en tecnologías de IA, como dices seguirá transformando nuestras vidas. De hecho, por citar una aplicación, en medicina van a llegar sistemas expertos que diagnosticarán mejor que los radiólogos o los patólogos, pero una inteligencia artificial general quizás no sea posible nunca. Ni deseable.
Lo que veremos caer será esa enorme sobrevaloración en bolsa de empresas como NVIDIA y similares. Se acabará el comprar hardware por valor de miles y miles de millones de dólares cada año. Muchos sistemas expertos podrán funcionar en hardware de forma local.
Como comenté antes, para que crezca la demanda eléctrica en España hay que electrificar transporte y climatización. Por desgracia vamos muy despacio en ambas cuestiones. Hay lugares en los que no podrá crecer por saturación de nodos locales de la red, no por falta de capacidad de generación de energía, de ahí que se estén denegando multitud de solicitudes de enganche por parte de las distribuidoras.
Las nucleares españolas requieren inversiones multimillonarias para poder seguir operando. En 2018 Iberdrola decía que se necesitaban 7.000 millones de euros para poder mantener las centrales operando. Hoy día esa cifra puede ser muy superior teniendo en cuenta la inflación que hemos sufrido estos años. Yo no quiero financiar con dinero público más negocios privados.
Esto está pasando en Marsella, una potencia mundial en cuanto a centros de datos. No todo es tan maravilloso alrededor de estas instalaciones…
Los centros de datos secan el puerto de Marsella: “Consumen enormes cantidades de electricidad”
La proliferación de estas infraestructuras en la segunda ciudad de Francia amenaza el suministro energético de proyectos dirigidos a mejorar la vida de los vecinos
2 Me gusta
La Comunidad de Madrid pidió más energía al Ministerio y a Red Eléctrica hace ya por lo menos 2 años:
“Nos hemos puesto en contacto con Red Eléctrica y les hemos pedido que tengan en cuenta nuestras necesidades energéticas en sus planes quinquenales, adaptándolos a la realidad de la Comunidad de Madrid”, confirman desde el Gobierno regional que esta semana tiene previsto un nuevo encuentro con los responsables de la empresa que preside Beatriz Corredor.
No podrá decirse que no estábamos avisados y que no se solicitó capacidad energética con anticipación.
4 Me gusta