Claro, pero el tipo impositivo, el porcentaje, es el mismo. No es progresivo. Se aplica el mismo al valor catastral de cada vivienda particular, ahí la diferencia. Tipo impositivo común*Valor catastral=IBI
De todas formas la situación de los tipos impositivos progresivos, a mayor riqueza mayor porcentaje como tal me parecen malas y no los entiendo. Se establece un porcentaje y debería ser continuo, simplificaria mucho las facturas porque la retención sería siempre la misma.
Como cualquier subida de impuesto, desincentiva (bebidas azucaradas, tabaco, alcohol). Descincentiva que se tenga más dinero, mayores inversiones y por ende creación de empleo.
Además deja al gobierno de turno con la opción de no actualizar con la inflación los umbrales de cambio de tipo impositivo haciendo que al final la gente vaya subiendo sin darse cuenta, lo que lleva pasando pasado desde, ojo al dato, el 2015!!! Desde entonces ha habido entorno a un 28% de inflación… Por lo cual hay mucha gente que está pagando el tipo que le corresponde de irpf más la desincetivación de ganar dinero cobrando sueldos bajos para los estándares actuales.
Bueno, al margen sobre el debate político del tamaño del estado, puestos a tener que financiar el gasto público a mí no me parecen mal.
Ten en cuenta que aún con el mismo tipo de gravamen, el esfuerzo de pagar el 20% por ejemplo de un SMI es mucho más alto que para un salario de 100.000.
No quita que me parezcan bastante desproporcionados los tramos más altos. En Valencia por ejemplo si pasas de 67.000 (que no es una millonada) te plantas en un 54%, cuando elevar demasiado el % si puede tener efectos realmente negativos.
Totalmente de acuerdo, creo que la propia ley del IRPF debería contemplar el ajuste automático de los tramos por inflación.
El problema de los impuestos directos como el IRPF esque si lastran el crecimiento económico, a cambio tienes impuestos más “justos”. A diferencia de los indirectos como el IVA que pagamos todos por igual pero que no tienen ese efecto negativo en el crecimiento.
Yo creo que lo ideal es combinar un sistema tributario que parta de impuestos directos hasta cierto punto, y si las necesidades de financiacion son mayores empezar a tirar de Indirectos.
En España por ejemplo, siendo el segundo país con los salarios más gravados y con unos salarios por debajo de la media de la OCDE, creo que si tendría sentido bajar IRPF con cargo a otros impuestos indirectos, principalmente IVA.
Todo esto repito, dejando a un lado cuanto deben de gastar las AP y centrándome únicamente en como financiar los gastos.
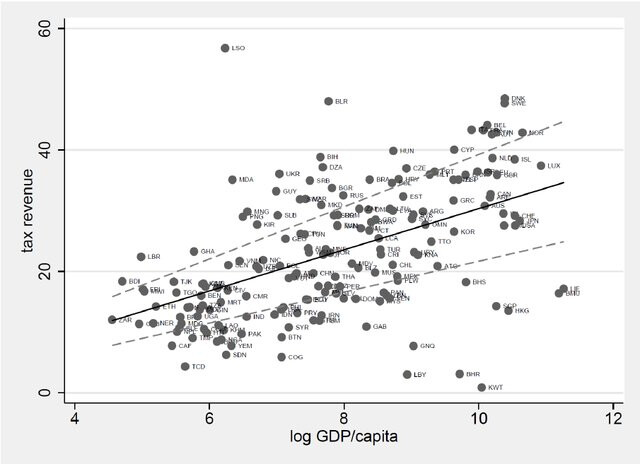
No existe evidencia empírica de esta afirmación. No hay relación entre irpf y crecimiento, y si de algo hay relación es que los países más ricos, tienden a tener tasas fiscales más altas.
Países como Dinamarca tienen tipos impositivos altos, y son la envidia de 90% de la población mundial en cuanto a crecimiento. En los años 60 del siglo pasado en EEUU el tipo marginal en EEUU llegaba al 90% (Teórico) y fue el periodo de mayor crecimiento del país. Otra cosa es que el irfp tiene múltiples agujeros, que benefician a los más ricos, que no cobran salarios, sino que sus sociedades crecen.
Este es el estudio (creo que el más famoso) elaborado por el FMI ordena y clasifica a los tributos según su impacto en la economía. Concluye que los impuestos directos lastran y afectan más al crecimiento económico a largo plazo. Impuesto de sociedades e Impuestos sobre la renta los que más.
Se supone que es utilizado por los países como referencia a la hora de establecer sus sistemas tributarios, o al menos eso dicen.
Este otro informe también bastante famoso y elaborado por el FMI, Analiza 69 países entre 1970 y 2009. Encuentra que reducir el peso de los impuestos sobre la renta y aumentar el del IVA y otros impuestos sobre las ventas, manteniendo la recaudación total, se asocia con mayor crecimiento a largo plazo.
Efectivamente los países más ricos son aquellos con mayor presión fiscal, simplemente porque pueden permitirse más impuestos. Como mencionaba antes el esfuerzo fiscal no depende solo de un tipo de gravamen sino de más factores.
No puede haber países pobres con altas presiones fiscales. Si que hay por otra parte países ricos donde se pagan muchos impuestos, como los nórdicos y otros con los impuestos más bajos.
Whether imposing higher taxes on business owners adversely affects business activity by constraining investment and inducing capitalist flight is a central question in the ongoing debate on how to tax the ultra wealthy. To shed new light, I exploit a series of related Norwegian reforms during 2021–2024 that increased dividend tax rates, removed migration-related capital gains tax loopholes, and nearly doubled the effective marginal tax rate on business wealth. These reforms spurred international debate and, allegedly, an “exodus” of Norwegian billionaires (Financial Times, 2023). While I document clear effects on migration, these responses are concentrated among the top 0.1% of the wealth distribution and mostly confined to 2022 and 2023. My results indicate that at most 100 individuals left due to the reforms. I find no evidence of significant outmigration or reduced inflows of startup founders or inventors. I estimate that absent any outmigration, wealth tax revenues would have increased by 75% from 2021 to 2024. Reform-driven outmigration lowers the revenue gain to 71.5%. My findings further show that outmigrating owners’ firms remain economically active and do not reduce investment. In a broader set of analyses, I examine whether business outcomes are affected, regardless of whether owners outmigrate, since firms may reduce investment both due to liquidity constraints or distortions to owners’ savings decisions. I compare firms owned by Norwegian individuals subject to the wealth tax with firms owned by foreigners and other tax-exempt entities. By merging historical ownership data from Orbis with the Norwegian shareholder register, I perform these analyses on both Norwegian and foreign-domiciled firms. Across settings, I find no evidence that Norwegian-owned firms pay out more dividends or invest less after the reforms, nor is there any evidence that the reform induced more bankruptcies. These findings indicate that the short-run economic costs of wealth taxation, in terms of migration and firm investment, are more limited than the public debate implies.
Es verdad que hay países en Europa que también cobran muchos impuestos, pero no creo que la diferencia sea la que muchos dicen ni que se hayan hecho ricos de esa manera.
En Dinamarca se cobra más de impuesto sobre la renta, pero tienen unas cotizaciones sociales fijas de 159 euros por trabajador AL AÑO. Y los empresarios pagan una cuota fija por cada trabajador de 2.140 euros al año, que es la tasa más baja de toda Europa)
No pagan apenas cotizaciones sociales, aunque si tienen una especie de impuesto adicional sobre la renta que sube los tramos, pero es más bien como una tasa para financiar desempleo y otros servicios (no recuerdo cuáles exactamente) y ese dinero no puede gastarse en ninguna otra partida.
Al final no sé quién paga más, quizás el trabajador danés, pero también es cierto que a los empresarios daneses les resulta muchísimo más barato contratar trabajadores. Aquí eso sería imposible porque el sistema de pensiones es de reparto.
Sigue la fuga empresarial en Cataluña: pierde 302 compañías hasta septiembre mientras que Madrid suma 505 más
El éxodo empresarial se acelera en Cataluña en los últimos trimestres. Entre enero y septiembre perdió casi el triple de compañías que en todo 2025.
Ya no se trata solo de que el grueso de las miles de empresas que han abandonado Cataluña desde 2017 se resisten a retornar (menos de un 8% lo ha hecho y han pasado ya 9 años), sino que la comunidad no logra taponar la hemorragia. Trimestre a trimestre (y año tras año), siguen siendo más las compañías que salen de Cataluña que las que optan por trasladar sus negocios a la región. El resultado es una pérdida constante de músculo empresarial, que, con altibajos y con rarísimas excepciones positivas, se exacerbó a partir de octubre de 2017, cuando el referéndum ilegal de autodeterminación y la fugaz declaración de independencia dieron lugar a una desbandada empresarial sin parangón, que, lejos de remitir, ha vuelto a coger renovados bríos en los últimos tiempos.
Entre enero y septiembre de este año, un total de 823 empresas decidieron trasladar su domicilio social desde Cataluña a otras CCAA, mientras que solo 521 eligieron la región como destino, según se desprende de los datos actualizados ayer por el Colegio de Registradores, que solo recogen los traslados ya inscritos en el Registro Mercantil de destino y no las solicitudes de cambio. La diferencia entre llegadas y salidas arroja un saldo neto negativo de 302 empresas en los nueve primeros meses del año, casi el triple que en todo 2025, ejercicio en el que el tejido productivo catalán perdió 109 sociedades, y, de nuevo, una cifra muy superior a la de cualquier otra comunidad.
Del encuentro quedó constancia en la fotografía que acompaña a esta información y se celebró en un céntrico hotel madrileño el pasado 15 de enero. elDiario.es preguntó a la Comunidad de Madrid, sin obtener respuesta, por qué ese almuerzo no se publicó en la agenda de la presidenta y su consejera de Economía y Hacienda, quién lo pagó y qué asuntos se trataron.
Ocultar su existencia podría vulnerar la Ley de Transparencia de la Comunidad de Madrid. Si un alto cargo mantiene una reunión de trabajo con una empresa, una asociación empresarial o un grupo de interés en el ejercicio de sus funciones, esta debe figurar por regla general en su agenda pública.
Precisamente en el corto plazo es cuando mejor va esta medida, recauda mucho en el momento de cambio hasta que la gente encuentra la mejor manera de actuar. Se terminaron esas reformas 2024. No ha pasado suficiente tiempo para evaluar la idoneidad de las medidas. Es decir, son medidas populistas.
Se dice que son los grupos de poder los que presionan para condicionar a la opinión pública para pensar que es positiva la bajada de impuestos pero la argumentación que usamos la basamos en la inmediatez de la ganancia de recaudación. Ni un solo modelo a 20 años, no lo soporta.
El NBER dice además que las dos medidas estrellas fueron eliminar exenciones a las plusvalías a situaciones de migrantes (?) y sobre todo a dividendos de las empresas. La plusvalía viene de la revalorización realizada en una venta. Si tengo una empresa, las ventas y adquisiciones las calculo con unos años, en un plan director y la realizo independientemente de que me cambien las condiciones a mitad, por el dinero y esfuerzo que he dedicado ya a la misma. La diferencia será que igual no preparo otra venta. Eliminas actividad económica, enlenteces a las empresas y a los individuos. Si tengo una óptica y un laboratorio de revelado (antaño iban juntos mucho) y quiero vender una de las dos para crecer en uno de ellos igual me cambia mucho el cálculo la subida del impuesto de plusvalía que pagaré.
En cuanto a dividendos, hago menos apetecible la inversión en esas empresas si cobro un impuesto a ese dividendo. Fuerzan a los ricos a hacerse fondos de inversión propios (que no pagan por las plusvalías de dividendos por ser una empresa que paga en función del resultado final de las cuentas anuales) y echan al pequeño y mediano inversor del mercado.
Nos equivocamos si pensamos que todo esto va contra los ultra-ricos. Va a favor de los ultra-ricos quitándose todas las PYMES.
Da bastante pena ver lo mal orientado que está el debate público, por poco informado y por desconocimiento.